银行降息贴钱追着放贷,盈利能力靠什么撑?
8月底的时候,六家大银行做了一件看上去矛盾的事情。
8月21日-22日,工商银行、农业银行、中国银行、建设银行、交通银行以及邮政储蓄银行都发布了各自的消费贷款利息补贴政策。年度贴息最高限额由原来的三千元上调至五千元,并且适用对象不再局限于信用卡账单分期业务上,而是扩大到了包括汽车购置、房屋装修在内的各种大宗消费领域。
另一方面,银行存款利率仍然在不断降低之中。储户在到期续存的时候会最直接地体会到这样的改变:同样是期限、同样是在同一个银行里,但是利息却不再是原来的样子了。
这不是简单的商品更换银行降息贴钱追着放贷,盈利能力靠什么撑?,而是在银行经营压力下传递给消费者的后果。
8月20日发布的LPR保持不变,一年期为3.00%,五年期以上为3.50%,已经连续15个月未变。贷款基准没有改变,但是存款方面已经开始出现冷清的趋势了。一些银行取消了五年期定期存款业务,并且大额存单额度要提前预约,中长期储蓄产品也越来越难以获取到以前的高收益。
为什么贷款利率没有出现明显的降低,而存款利率却已经先行一步呢?
主要看银行的净息差。也就是说,银行通过发放贷款来获得利息收入,并且还要向储户支付存款利息,两者之间的差距就是银行的盈利空间。目前贷款端的收益越来越小了,但是存款端的成本又不可能一直保持不变,所以银行只好首先降低负债端的成本。
实体经济融资成本降低的原因之一就是这个。优质的城投平台以及国有企业发行债券的成本已经降到3%左右,一些高信用等级的房地产企业的整体融资成本也低于4%。银行愿意给优质客户让利,但是风险大的民营企业和地方中小平台却不敢大范围承揽。可以发放的贷款收益很低,不能发放的贷款风险很高,银行没有太多选择。
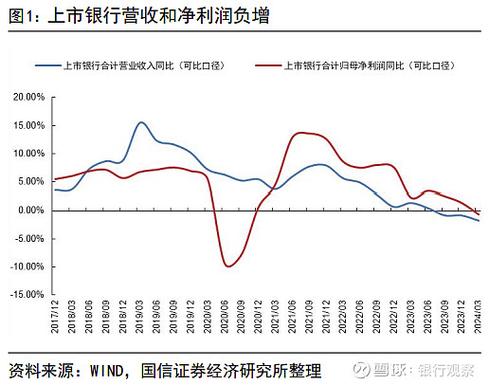
根据经营数据来看,压力已经很大了。大行净利润同比减少1.3%,股份制银行只增长了0.3%,城商行增长了9.7%银行降息贴钱追着放贷,盈利能力靠什么撑?,农商行却下跌了30.2%。商业银行的净息差降到1.40%左右,并且还要保持较高的存款利率,那么利润表就会更难看了。
货币政策环境也起了推波助澜的作用。大行的存款准备金率为7.5%,7天逆回购利率为1.4%。今年央行更多的是用公开市场操作、买断式的逆回购以及MLF来调节流动性的水平,并不是降准比较常见。7月份的一次逆回购操作出现了零投放的情况,市场的普遍看法是短期的资金面并不紧张。
资金充裕、价格低廉,所以银行就没有了继续以高利率吸收存款的动力。因此,降低挂牌利率成为比较直接的方法。
即存款利息减少之后,老百姓还会不会把钱取出来去消费呢?
六家大银行加大了对消费贷款利息补贴的力度,表明政策的方向已经发生了改变。以前主要是通过降低利率和调整存款收益的方式来影响居民的资金使用计划,而现在则是直接给借款的成本进行补贴,并且鼓励一些金额比较大、时间比较长的消费行为,比如买车、装修等等。
这有利于降低贷款门槛,但是它所解决的问题是“借钱消费是否昂贵”商业银行盈利能力,而没有弥补“储蓄收益减少了多少”。对于风险偏好较低、主要通过存款来实现理财目标的家庭而言,心理落差依然存在。
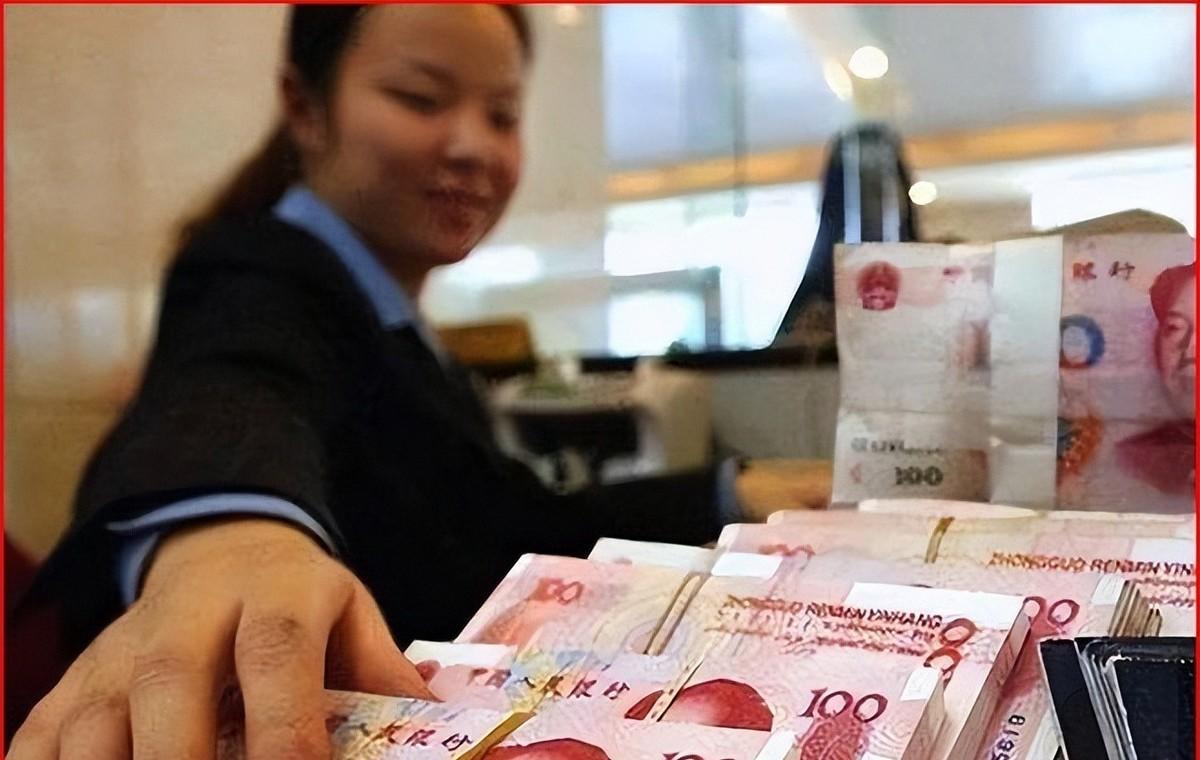
很多人会拿现在的状况跟2016年的进行比较。在上一轮利率下行的时候,房地产依然是居民资金的主要去向之一,而理财产品的吸引力也很大。目前房地产市场的吸金能力减弱了,在2026年6月份的时候,70多个大城市房价环比继续下跌,虽然居民手中的钱没有少,但是可以放心投资的地方却变少了。
所以本次存款利率下降主要是由于银行经营策略发生改变,并非简单的短期促销行为。预计到2026年下半年至2027年初的时候,存款端还会有一到两次的大规模下跌。
原因很简单。LPR长时间没有变化,但是政策利率的传导还没有完全结束;银行净息差已经很低了;如果消费贷贴息继续扩大、房贷利率进一步降低的话,那么贷款端仍然会面临让利的压力。到时候负债端还要继续压低成本。
储户应该尽量不要把所有的钱都存为五年期定期存款。利率可能会进一步降低,提前锁定可以保证目前的收益,但是会牺牲掉资金的流动性。如果提前支取的话,很多产品的利息就会按照活期存款来计算了,原来的利息收益就会减少很多。
把钱存入活期账户中时间太长也是不值得的。现在的活期挂牌利率一般都在0.1%上下浮动,看上去很安全,但是实际购买力却被削弱了。
比较保险的方法就是根据使用的期限来分配资金。半年之内要用到的钱要选择流动性好、风险低的货币市场基金或者银行理财;一年以内不需要动用的资金可以购买大额存单或者中短期定期存款;三年以上的钱就不要求太长的时间了商业银行盈利能力,可以买一些债券类的产品来做为补充。
市场上的高利息存款要分清是理财产品还是其他类型的产品。它是理财、保险或者是结构化的产品,并且有复杂的条款,不能仅仅根据宣传页面上给出的利率来判断。
存款利率降低之后,并不只对银行账户产生影响,在家庭财务规划上也有所体现。今后相当长的一段时间里,低利率将会是常态。储户真正需要做的是不要老是去追求哪家银行多出那么一点点利息,而应该早点做好心理准备接受收益中枢下移的事实,并且按照自己的流动性以及风险承受能力来调整资产配置。
本文 炒股网 原创,转载保留链接!网址:http://wwww.zzmrw.com/post/2738.html
本文由[炒股网平台名称]原创撰写,数据来源[注明数据平台如Wind/同花顺],文中观点仅代表个人分析。未经书面授权,禁止任何形式的转载、洗稿或截取部分内容使用。对于侵权行为,本平台将保留法律追诉权及要求赔偿的权利。