闲置空卡不销户?2026年银行新规下,这些影响你避不开
<{炒股网}>闲置空卡不销户?2026年银行新规下,这些影响你避不开
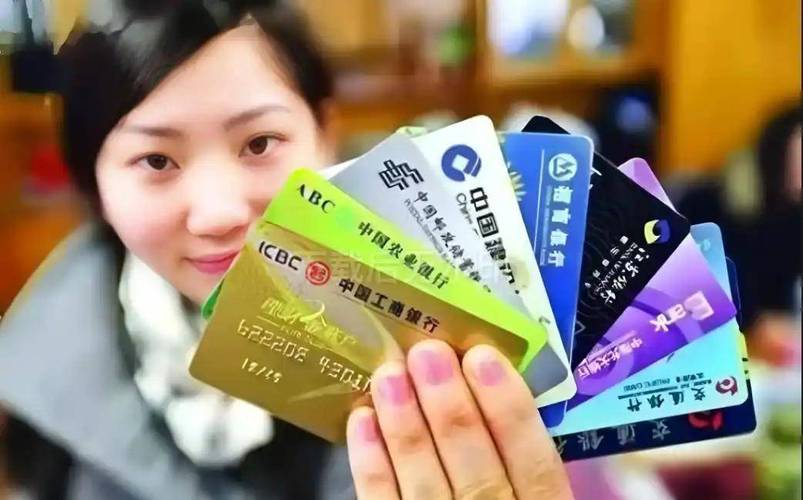
几乎每个人手里都有几张闲置银行卡:上学时办的工资卡、换工作后留下的旧卡、老家办的便民卡……大多处于“零余额、常年不用”的状态。很多人觉得,卡里没钱,放着就放着,既不扣钱也不碍事,没必要特意跑银行销户。

但2026年,央行对个人银行账户的监管持续细化,各大银行对“沉睡账户”的清理力度明显加大。银行内部工作人员私下提醒:没钱的空银行卡,留着真不是“无所谓”的小事,暗藏不少隐形影响,不少人因不懂规则,后续办卡、用卡时白白吃亏。今天就结合最新政策和实操细节,把闲置空卡“留着”和“销户”的利弊讲透彻,帮大家一次性理清,不花冤枉时间、不踩坑。
一、先搞懂:没钱的空银行卡,留着会经历什么?
很多人以为,银行卡没钱、不用没用的银行卡号大全,就会“自动作废”。其实不是,银行对长期闲置的空卡,有一套明确的分级管理流程,2026年全国银行统一执行闲置空卡不销户?2026年银行新规下,这些影响你避不开,无地区差异。
1. 6个月无交易:限制非柜面业务
根据央行《人民币银行结算账户管理办法》2026年执行细则,储蓄卡只要余额为零、连续6个月无主动交易(转账、消费、存取款等),银行会自动暂停其手机银行、网上银行、ATM转账、扫码支付等所有线上功能。
简单说,这张卡虽然还在,但只能去银行柜台用,线上完全用不了,日常付款、收款都没法操作,等于“半作废”。
2. 12个月无交易:转为“睡眠户”
闲置满12个月的零余额银行卡,会被银行系统标记为“睡眠账户”。此时卡片功能被全面冻结没用的银行卡号大全,既不能线上用,也不能柜台直接用,想恢复使用,必须本人带身份证去开户网点柜台办激活,流程繁琐,耗时又费力。
3. 2-5年无交易:银行批量自动销户
2026年,六大国有银行(工、农、中、建、交、邮储)已全面实施“双零账户”(零余额、零交易)自动销户政策。标准明确:
- 国有大行:连续3年零余额、无交易,自动销户;
- 股份制银行:连续2年零余额、无交易,自动销户;
- 地方农商行/农信社:多数执行24个月标准,2026年6月起陆续落地清理工作。
需要注意:自动销户前,银行不会单独通知,也不会征求持卡人同意,直接批量清理。一旦被自动销户,这张卡及对应的账户信息会彻底删除,后续想恢复都不可能。
二、没钱的银行卡不销户,3个隐形影响要认清
不少人坚持“空卡留着不碍事”,本质是没意识到背后的隐形影响。这些影响不涉及高额费用,却会给日常用卡、办卡带来实实在在的麻烦,2026年账户管控趋严后,影响更明显。
1. 占用“一类卡”名额,后续办卡受限制
央行规定:每人在同一家银行,只能开立1张全功能一类卡。一类卡是日常用的“主力卡”,转账、存取款无限额,能办工资代发、房贷扣款、理财等所有业务。
如果手里留着多张同一家银行的闲置空卡,哪怕没钱、不用,也会占用你的开户名额。后续想办新的一类卡(比如换工作办工资卡),会发现“名额已满”,只能办限额的二类卡(日转账限额1万、年限额20万),大额转账、房贷还款都没法用,非常不便。
2. 信息长期留存,增加身份信息泄露风险
银行卡开户时,会留存身份证号、手机号、家庭住址等核心个人信息。闲置空卡不销户,这些信息会一直存在银行系统里。
虽然银行有严格的信息保密制度,但账户数量越多,信息留存的渠道就越多,无形中增加了信息泄露的概率。2026年反诈监管持续升级,闲置账户被不法分子冒用的风险虽低,但并非完全没有,及时销户能从源头减少信息暴露。
3. 绑定业务未清理,后续易产生纠纷
很多旧银行卡,可能曾经绑定过代扣业务(水电燃气费、保险扣费、会员续费等)、第三方支付(微信、支付宝)或理财账户。
卡里没钱时,这些代扣会自动失败,看似没影响,但长期不处理,可能出现两种问题:一是部分代扣平台会持续记录欠费,影响相关服务使用;二是后续想办同类业务时,发现旧卡绑定未解除,导致新卡无法绑定,需额外跑银行解绑,浪费时间。
三、2026年销户新规:异地可办、丢卡也能销闲置空卡不销户?2026年银行新规下,这些影响你避不开,流程超简单
以前很多人不销户,是觉得“太麻烦”:要回开卡地、卡丢了不能销、排队久。但2026年,央行优化个人账户服务,销户流程大幅简化,全国统一执行,无地域限制。
1. 核心新规(2026年1月起执行)
- 支持异地销户:不用回开卡地,全国任意同行网点都能办理;
- 丢卡可直接销:卡片丢失、损坏,无需补办,带身份证就能挂失销户;
- 手机银行可线上销:多数银行支持手机银行APP办理闲置储蓄卡销户(无绑定业务、零余额),足不出户就能办。
2. 线下销户3步走(5分钟搞定)
1. 带本人身份证,去任意同行网点;
2. 跟柜员说“注销闲置储蓄卡”,提供卡号(忘了可查);
3. 柜员核实信息、确认无绑定业务后,当场办理,无需手续费。
3. 关键提醒:分清“销卡”和“销户”,别选错
很多人去银行销户时,会被柜员问“销卡还是销户”,一字之差,影响很大:
- 销卡:只注销这一张卡,你在这家银行的账户、其他卡片、网银都保留,一类卡资格不变;
- 销户:注销你在这家银行的所有账户(一类、二类、理财、代扣等),后续再办卡只能开二类卡。
建议:只销不用的空卡,选“销卡”即可,保留一类卡资格,不影响后续用卡。
四、没钱的银行卡,到底该留还是该销?分情况更清晰
结合2026年新规和实际影响,不用盲目全销或全留,按以下3种情况判断,最省心:
1. 建议销户的情况(优先处理)
- 卡片所在银行,你已有常用一类卡,且这张卡1年以上没用、零余额;
- 卡片丢失、损坏,短期内绝对不会再用;
- 换城市、换工作,开卡地和当前居住地无关,且无任何绑定业务;
- 同一家银行名下有2张及以上闲置空卡,保留1张常用的,其余全销。
2. 建议保留的情况(无需折腾)
- 卡片是一类卡,且是你在这家银行唯一的卡,哪怕暂时没钱,也留着(避免后续办卡受限);
- 近期(3个月内)可能会用(比如收款、绑定业务);
- 绑定了重要业务(房贷、车贷、养老金、保险扣费),暂时无法解绑;
- 特殊卡片(社保卡、公积金卡、军人保障卡),这类卡不建议随意注销,按官方规定管理即可。
3. 不用纠结的情况
- 信用卡:长期不用的空信用卡,建议销户。信用卡有年费,长期不用可能因未达标免年费条件产生年费,逾期会影响征信,和储蓄卡性质完全不同。
- 二类/三类储蓄卡:闲置不用可直接销户,这类卡无名额限制,后续需要再办即可。
五、写在最后
2026年,个人银行账户管理越来越规范,“沉睡账户”的清理是大势所趋。没钱的闲置银行卡,看似“无足轻重”,实则暗藏名额占用、信息留存、绑定纠纷等隐形影响。
销户不是“没事找事”,而是整理个人金融账户、减少不必要麻烦的简单操作。现在异地可办、线上能销,流程已经足够便捷,花几分钟清理不用的空卡,既能释放开户名额,也能减少信息泄露风险,长远来看,是件省心又安心的事。
当然,也不用“一刀切”盲目销户,分清卡片类型、是否常用、有无绑定业务,结合自身情况做选择,才是最理性的做法。
你手里有几张闲置的空银行卡?有没有遇到过办卡名额受限、旧卡绑定无法解绑的情况?对于闲置银行卡的处理,你还有哪些实用的小经验?欢迎在评论区留言交流。
我会持续分享2026年银行账户、支付工具的最新政策和实操技巧,用通俗的大白话帮大家避开用卡误区、守护自身权益,感兴趣可以点个关注,后续更多实用内容不迷路。
本文 炒股网 原创,转载保留链接!网址:http://wwww.zzmrw.com/post/2446.html
本文由[炒股网平台名称]原创撰写,数据来源[注明数据平台如Wind/同花顺],文中观点仅代表个人分析。未经书面授权,禁止任何形式的转载、洗稿或截取部分内容使用。对于侵权行为,本平台将保留法律追诉权及要求赔偿的权利。