保险公司资本补充债发行遇冷,规模回落结构反转原因何在?
<{炒股网}>保险公司资本补充债发行遇冷,规模回落结构反转原因何在?
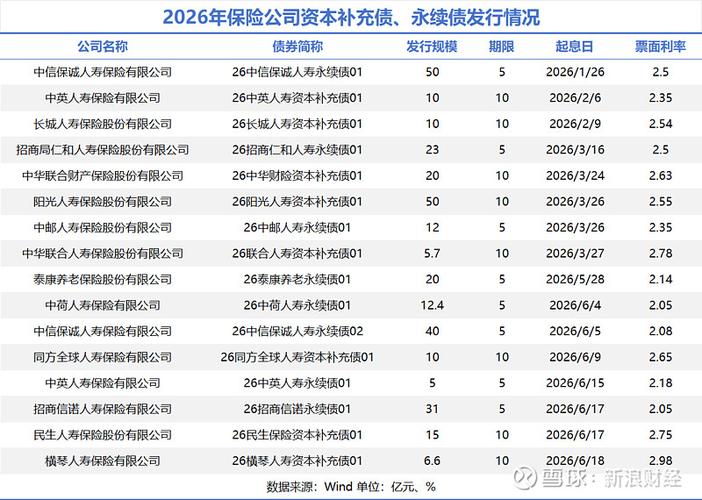
> 截至6月22日,14家保险公司年内合计发行**320.7亿元**资本工具,较2025年同期的496亿元下降**35.34%**。与此前三年均超千亿元的发行高峰相比,这一数字显得格外冷静——2023年至2025年,行业发债规模分别为**1121.7亿元**、**1175亿元**和**1042亿元**。!(://-image-tos-cn-i-tt/)## 规模回落,结构为何“反转”数量下降的背后保险公司资本补充债发行遇冷,规模回落结构反转原因何在?,是发行逻辑的切换。从结构来看,永续债发行规模**193.4亿元**,占比超六成;资本补充债发行**105.7亿元**,同比却增长了**171%**。两组数字指向同一个趋势:险企不再“为了补而补”,而是有选择地补。对外经济贸易大学创新与风险管理研究中心副主任龙格指出,过去三年刚性资本缺口已被前置消化,上半年的缩量更多是一个“喘息窗口”。## “赎旧发新”成为置换主线2026年发债的一个鲜明特征是“置换”——不是新增需求,而是给到期的旧债找新钱。**泰康养老**于5月发行20亿元永续债,票面利率2.14%,替换的是2021年的“5+5”年期资本补充债。**中邮人寿**3月发行的12亿元永续债,同样用于赎回2021年到期的旧债,票面利率**2.35%**。行业普遍采用“赎旧发新”方式优化债务结构。旧债集中于2021年发行的“5+5”年期存单保险公司资本补充债管理办法,2026年恰逢首个赎回窗口。年内超500亿元存量资本补充债临近行权或到期保险公司资本补充债管理办法,龙格预判,“赎旧发新”将带来一波置换性供给,虽然是存量替换但会计入发债总量。## 利率“破2”,半年度节点冲刺进入6月,发债节奏骤然提速。**中荷人寿**发行12.40亿元永续债,票面利率跌至**2.05%**保险公司资本补充债发行遇冷,规模回落结构反转原因何在?,创上半年行业最低;**中信保诚人寿**第二期40亿元永续债利率**2.08%**,较1月首期的2.50%大幅下挫。!(://-image-tos-cn-i-tt/)低成本让险企有了“趁便宜锁长钱”的强烈动机。即使暂时不急用,也会提前储备资金。6月既是半年度偿付能力考核节点,也是发债的黄金窗口期。## 偿付能力普降,资本“内卷”持续发债规模回落并不等于资本压力解除。国家金融监管总局数据显示,一季度末72家寿险公司平均核心偿付能力充足率为**137.65%**,环比下滑**12.98个百分点**;综合偿付能力充足率**189.87%**,环比下滑**16.54个百分点**。!(://-image-tos-cn-i-tt/)导致下滑的推手至少有三重:其一,“偿二代”二期工程过渡期2025年底正式结束,资本认定标准变严;其二,低利率环境下,险资被迫增配权益资产,推高资本消耗;其三,新会计准则落地,采用即期利率折现负债,合同负债规模上升直接冲击净资产。一季度末,共有**5家**险企偿付能力不达标,**长生人寿**核心偿付能力仅**45.4%**,综合偿付能力**55.5%**,成为量化指标“亮红灯”的唯一机构。## 从“输血”到“造血”:行业分化加剧上半年股东增资合计仅**44.5亿元**,同比大幅下降。在股东注资意愿减弱的环境下,发债成为最现实的外源性“补血”渠道。行业分析师预判,2026年全年险企发债规模约**600-900亿元**,较千亿级高位回落但仍然处于历史较高水平,9月及年底偿付能力考核节点将出现脉冲式放量,呈现“前低后稳、阶段性放量”格局。盘古智库高级研究员江瀚指出,发债本质仍是“输血”,过度依赖会推高杠杆率。险企需同步推进资产端优化与负债端改革,压降高成本储蓄型产品,发展保障型及分红险业务,同时通过智能核保、AI理赔等数字化工具降低边际运营成本,才能从根源上减少资本的无效消耗。
本文 炒股网 原创,转载保留链接!网址:http://wwww.zzmrw.com/post/2636.html
本文由[炒股网平台名称]原创撰写,数据来源[注明数据平台如Wind/同花顺],文中观点仅代表个人分析。未经书面授权,禁止任何形式的转载、洗稿或截取部分内容使用。对于侵权行为,本平台将保留法律追诉权及要求赔偿的权利。