芯片制程红利见顶,下一个行业利润增长点在哪?
<{炒股网}>芯片制程红利见顶,下一个行业利润增长点在哪?
很多接触半导体产业信息的普通人,长时间都把目光锁定在芯片制程的迭代上面。大家总觉得,只要芯片尺寸越做越小,产业增长就会一直延续下去。不少人跟着行业热点来回追逐先进工艺题材,耗费了大量精力,到头来却很难跟上产业真正的发展节奏。
这并不是个人判断出现了偏差,而是整个行业的发展逻辑,已经在悄悄发生改变。晶体管尺寸缩小带来的技术红利,已经慢慢走到了边界。越往更小的工艺节点推进,研发投入、建厂成本都会成倍增加,还要面对无法规避的物理难题。
越来越多的芯片制造企业开始放慢先进制程的扩产计划,把资金和研发力量,慢慢转移到原材料技术突破上面。不少人还停留在旧的产业认知里,反复追逐已经进入内卷阶段的老旧题材,错过了产业迭代催生出来的新机会。
一、摩尔定律走到边界,工艺微缩已经失去性价比
过去几十年,整个半导体行业都依靠缩小晶体管尺寸实现技术升级。每往下迭代一代工艺,芯片的运算速度就能提升,单位生产成本也会稳步下降,这也是大家耳熟能详的行业发展规律。
但进入更小的工艺区间之后,一切都变了。微观层面的量子隧穿效应开始显现,芯片的漏电问题很难彻底解决,产品良品率很难稳定维持在理想水平。想要克服这些物理障碍,就要投入巨额资金去改造生产线,搭建全新的生产环境。
有行业统计数据可以直观体现变化。更早几代工艺的产线建设成本还在可控范围,而当前最前沿的工艺生产线,整体投入已经达到天文数字。高额的投入,并没有换来同等比例的性能提升,投入产出比持续走低。
全球多家头部晶圆制造厂商,都陆续调低了远期前沿工艺的资本投入计划。单纯依靠缩小芯片尺寸来拉动行业增长的老路,已经很难继续走通。行业必须找到新的增长路径,材料技术突破,就成了产业转型的核心突破口。
后摩尔时代的产业转型,主要分成两个方向。第一个方向是先进封装技术,把多颗芯片堆叠在一起,不用缩小单颗芯片尺寸,也能提升整体算力。第二个方向,就是研发各类新型原材料,用材料升级弥补工艺微缩停滞带来的技术空白。
两大转型方向里,新材料又是所有技术升级的基础。不管是芯片制造,还是堆叠封装,都离不开高端原材料作为支撑。整个产业链的需求重心,正在从芯片代工制造,逐步向上游原材料环节转移。
二、散户容易陷入两大认知误区,跟不上产业主线切换
长期浏览行业资讯的人,很容易固化自己的思维模式,陷入一成不变的题材逻辑里。大多数普通观察者,都会踩中两个很普遍的认知陷阱。
第一个误区,始终迷信先进制程题材,看不到产业重心转移。
很多人刷到行业资讯,第一时间还是盯着新工艺、新晶圆厂投产这类消息。默认前沿工艺永远是产业核心,下意识忽略上游原材料的变化。
当下前沿工艺扩产速度放缓,传统芯片耗材已经慢慢进入产能过剩的阶段,行业竞争越来越激烈。即便短期出现热度,行情持续性也很难得到保障。把所有注意力都放在旧赛道里,自然很难捕捉到新的产业增量。
第二个误区,只盯着短期市场热度,不去深究产业长期供需变化。
题材短期热度只能代表短期资金动向下一个行业利润增长点,真正能够持续释放活力的赛道,一定是供需关系持续偏紧,同时国产替代空间充足的领域。
很多人跟风追逐短期热门概念,不去区分原材料的技术壁垒、量产进度,以及下游厂商的定点供货订单。仅仅依靠消息面判断赛道前景,很容易跟风进入产能已经趋于饱和的细分领域,长期很难拿到产业增长带来的红利。
想要看懂后摩尔时代的行业变化,就需要跳出旧的题材框架下一个行业利润增长点,顺着产业转型方向,梳理原材料赛道的真实景气度。把技术门槛、国产替代进度、下游长期需求这几项指标结合在一起,才能看清哪些细分领域具备长期成长空间。
三、五大新材料赛道,成为行业转型阶段的核心突破口
伴随着先进封装、算力硬件、高压电力电子器件的持续扩容,五类新型半导体原材料,迎来了需求稳步释放的周期。这几类材料,刚好对应产业转型的刚需,海外技术垄断壁垒较高,国产替代还有很长的推进空间。
第一类:超薄玻璃基板
芯片堆叠封装,是当下算力芯片升级的主流路线。多颗芯片垂直叠放在一起芯片制程红利见顶,下一个行业利润增长点在哪?,对承载芯片的基板材料提出了极高要求。传统板材已经无法满足高速信号传输、轻薄化的生产要求,超薄高纯度玻璃基板应运而生。
这种材料平整度极高,几乎不会产生信号损耗,非常适配高密度芯片封装生产。此前这类高端产品长期被海外厂商垄断,国内产线处于逐步落地量产的阶段。伴随着HBM存储、多芯片封装订单持续增加,下游制造企业对这类基材的采购量稳步提升,国内量产产能会慢慢释放市场份额。
第二类:第三代半导体衬底材料
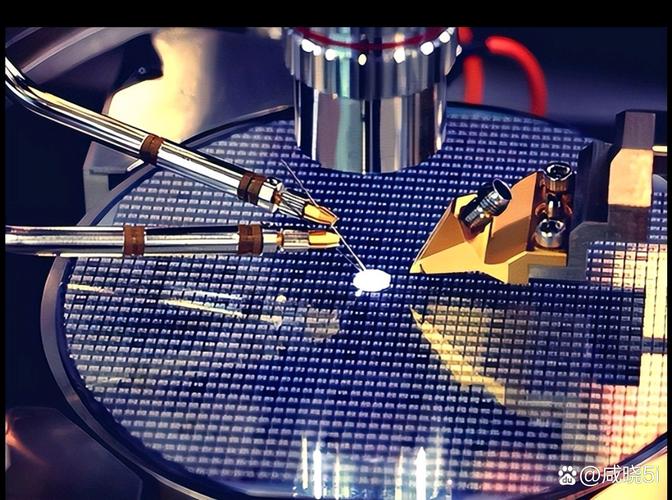
新能源车高压电控、工业电源、服务器供电模块,都需要耐受高压、高温的功率芯片。传统硅基材料已经到达性能上限,碳化硅、氮化镓这类新材料,电气性能优势十分突出。
最近几年高压新能源车型持续普及,储能行业稳步发展,功率芯片的市场需求持续走高。衬底又是整个功率器件产业链里技术门槛最高、供需缺口最大的环节。海外厂商占据大部分高端产能,国内企业正在逐步突破量产工艺,慢慢切入下游头部供应链,长期国产替代空间十分广阔。
第三类:高速光芯片磷化铟基材
AI算力网络、高速光模块,是数据传输网络升级的核心硬件。光芯片是光模块的核心零部件,而磷化铟单晶片,就是制作光芯片的基础原料。
全球通信硬件持续迭代,1.6T高速光模块逐步进入批量采购周期,拉动上游基材需求稳步上行。高端磷化铟材料长期依赖进口,国内多条产线正在完成工艺磨合,慢慢实现批量供货,供需格局会持续保持偏紧状态。
第四类:高端封装填充胶与绝缘材料
多颗芯片堆叠在一起,缝隙之间需要填充特种胶体,用来散热、隔绝水汽,保障芯片长期稳定运行。先进封装规模扩大之后,这类电子化学品的消耗量成倍增长。
高端填充材料对纯度、收缩率有着严苛标准,高端品类国产化率还处在较低水平。国内化工企业正在一点点突破配方工艺,进入封测厂商的供应链体系,行业增量会随着封装产能扩张持续兑现。
第五类:高纯度薄膜前驱体材料
芯片内部的金属互联、介质薄膜,都要依靠这类化学原料完成沉积工艺。越是高密度的先进芯片,薄膜沉积工序就越多,原材料消耗量也会同步提升。
前沿工艺迭代放缓之后,芯片厂商把优化芯片良率的重心放在薄膜工艺上面,对前驱体化学品的品质要求持续提升。高端品类长期被海外化工企业把控,国内厂商正在分批完成产品认证,慢慢打开下游市场。
这五类原材料,分别对应芯片封装、功率器件、光通信、芯片制造几大核心需求。整条产业链的增量,不再依附于前沿芯片制程扩产,而是依托后摩尔时代硬件升级稳步增长,成长周期会更长。
四、看懂赛道景气度,重点盯住这三个核心评判标准
很多细分新材料概念层出不穷,想要筛选出景气度更扎实的方向,可以重点对照三项产业指标,避开纯题材炒作的细分领域。
第一项,要看下游真实订单,只看已经完成下游大厂认证、实现稳定供货的品类。
概念再火热芯片制程红利见顶,下一个行业利润增长点在哪?,如果始终停留在实验室研发阶段,没有拿到晶圆厂、封测企业的批量订单,就很难转化为实实在在的产业增量。只有通过多轮产品验证,稳定批量供货的原材料,才能持续享受行业需求增长红利。
第二项,要看技术壁垒高低,优先关注海外垄断程度高、国产产能稀缺的细分领域。
如果一个赛道国内已经遍地都是量产产能,很快就会陷入价格竞争,行业利润很难长期维持。技术门槛越高,海外垄断越牢固,国内产能越稀缺,后续国产替代带来的成长空间就越充足。
第三项,要看下游长期需求持续性,绑定算力硬件、新能源电力电子这类长周期赛道。
短期突发消息带动的需求很难持续,只有紧跟硬件长期升级趋势,下游需求能够连续多年稳步扩容的原材料,行业景气度才会更稳定,不容易出现大起大落。
把这三项标准综合对照,就能筛掉大部分昙花一现的题材,紧紧抓住产业转型催生出来的核心细分赛道。
五、理性看待产业主线切换,不要固化旧的行业认知
半导体产业几十年的发展历程里,技术主线一直在迭代更新。从最早的晶体管升级,到后来的制程微缩,再到如今的材料+封装双线并行,每一轮产业主线切换,都会催生新的产业增长点。
一直盯着老旧赛道不肯转变思路,很容易在产业迭代中慢慢掉队。当下芯片工艺微缩遇到物理天花板,行业增长重心向上游原材料转移,已经是全行业公认的发展大趋势。
普通行业观察者不用急于追逐短期热度,静下心梳理产业链上下游的供需变化,看懂国产替代的推进节奏,就能把握住产业转型带来的长期产业机会。整个行业的增长逻辑已经悄然改写,原材料技术突破,会成为接下来很长一段时间里,半导体产业最核心的产业主线。
本文 炒股网 原创,转载保留链接!网址:http://wwww.zzmrw.com/post/2646.html
本文由[炒股网平台名称]原创撰写,数据来源[注明数据平台如Wind/同花顺],文中观点仅代表个人分析。未经书面授权,禁止任何形式的转载、洗稿或截取部分内容使用。对于侵权行为,本平台将保留法律追诉权及要求赔偿的权利。